Introduction
L’impôt sur le revenu et la fiscalité du patrimoine représentent souvent l’un des postes de dépenses les plus lourds pour les foyers et dirigeants français. Pourtant, le Code Général des Impôts (CGI) intègre de nombreux mécanismes légaux destinés à encourager l’investissement, la rénovation énergétique, le financement des PME ou la préparation de la retraite.
Dans ce guide complet à paraitre dans les prochaines semaines, découvrez l’ensemble des leviers d’optimisation fiscale disponibles en 2026 pour préserver votre capital et développer votre patrimoine.
Sommaire
Comprendre les mécanismes : TMI et Plafond des Niches Fiscales
Les leviers immobiliers (LMNP, Déficit Foncier, Malraux)
Les placements financiers & retraite (PER, FIP/FCPI)
Les réductions directes et dons (Associations, Girardin)
L’optimisation fiscale du dirigeant (Rémunération, Holding)
FAQ : Questions fréquentes sur la réduction d’impôts
1. Comprendre les mécanismes : TMI et Plafond des Niches Fiscales
Avant de choisir un dispositif, deux notions essentielles doivent guider votre stratégie :
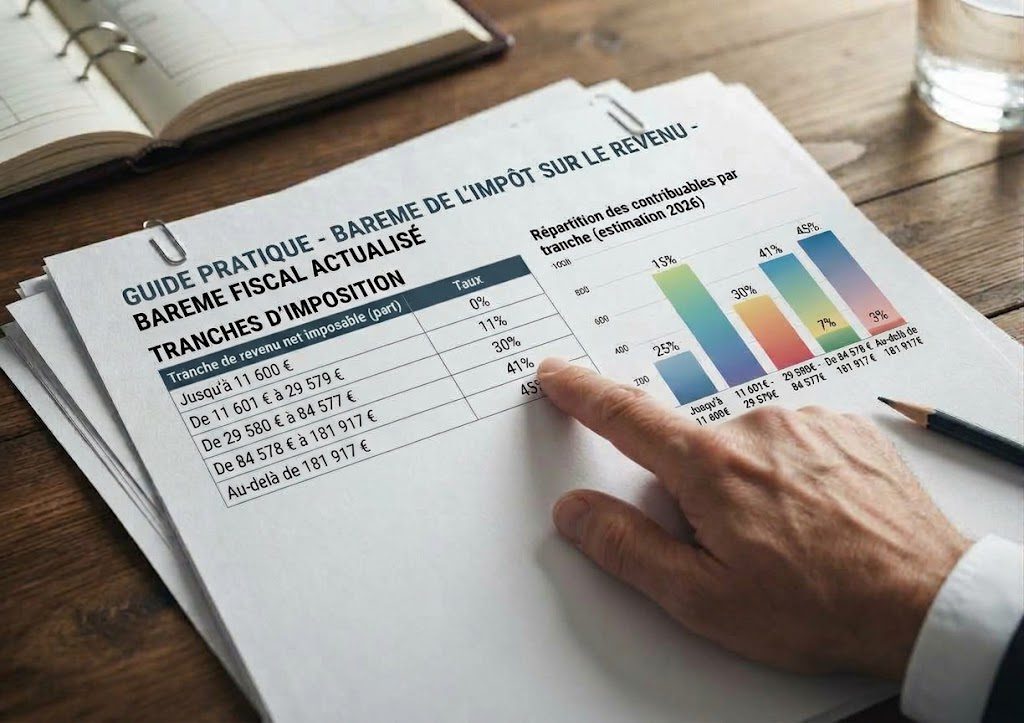
La Tranche Marginale d’Imposition (TMI) : Elle varie de 0 % à 45 %. Plus votre TMI est élevée (30 %, 41 % ou 45 %), plus les leviers fondés sur la déduction du revenu global (comme le PER ou le déficit foncier) sont efficaces.
L’article 10 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 a créé une contribution, additionnelle à l’impôt sur le revenu, à la charge des contribuables domiciliés fiscalement en France au sens de l’article 4 B du code général des impôts (CGI), dont le revenu de référence du foyer fiscal est supérieur à 250 000 € pour les contribuables célibataires, veufs, séparés ou divorcés et à 500 000 € pour les contribuables soumis à une imposition commune.
Codifiée à l’article 224 du CGI, cette contribution, appelée « contribution différentielle sur les hauts revenus » (CDHR), s’applique lorsque le taux moyen d’imposition du foyer fiscal au titre de l’impôt sur le revenu, de la contribution exceptionnelle sur les hauts revenus et des prélèvements libératoires de l’impôt sur le revenu est inférieur à 20 % du revenu de référence.Le Plafond des Niches Fiscales : En règle générale, le cumul des réductions et crédits d’impôt ne peut pas dépasser 10 000 € par an et par foyer fiscal (déplafonné à 18 000 € pour le Girardin Industriel et les SOFICA).
2. Les leviers immobiliers
L’immobilier demeure la pierre angulaire de l’optimisation patrimoniale.
Le statut LMNP (Loueur en Meublé Non Professionnel) : Grâce au mécanisme de l’amortissement comptable en location meublée, percevez des revenus locatifs quasi-défiscalisés sur le long terme.
En savoir plus : Découvrir notre guide complet sur le LMNP au réel et l’amortissement locatif.
Le statut du bailleur privé (Dispositif Jeanbrun) : Ce nouveau mécanisme dédié à la location nue permet d’amortir une fraction du bien tout en s’engageant sur des loyers modérés, offrant une alternative performante à l’ancien dispositif Pinel.
En savoir plus : Dispositif Jeanbrun : comprendre le statut du bailleur privé.
Le Déficit Foncier : En réalisant des travaux d’entretien ou de rénovation sur un bien loué nu, imputez jusqu’à 10 700 € de charges par an sur votre revenu global.
En savoir plus : Comment utiliser le déficit foncier pour réduire ses impôts.
Loi Malraux & Monuments Historiques : Pour les contribuables fortement imposés, la rénovation d’immeubles classés ou situés en secteur sauvegardé offre des réductions d’impôts hors plafond des niches fiscales.
En savoir plus : Investir dans l’ancien d’exception avec la Loi Malraux ou le Monument Historique
3. Les placements financiers & la préparation de la retraite
Le Plan d’Épargne Retraite (PER) : Les versements volontaires effectués sur un PER sont déductibles de votre revenu imposable dans la limite de votre plafond épargne retraite.
👉 En savoir plus : Calculer votre économie d’impôt avec le PER selon votre TMI.
FIP & FCPI (Capital-Risque) : Investissez dans des PME françaises non cotées en contrepartie d’une réduction d’impôt sur le revenu directe.
👉 En savoir plus : FIP, FCPI et IR-PME : financer l’économie réelle.
4. Les réductions directes et dons
Dons et Mécénat : Les dons versés aux organismes d’aide aux personnes en difficulté ouvrent droit à une réduction d’impôt de 75 %, et de 66 % pour les associations d’intérêt général.
En savoir plus : Dons aux associations et mécénat : réductions pour particuliers et entreprises.
Girardin Industriel Outre-Mer : Un dispositif dit « one-shot » permettant de réaliser un investissement à fond perdu à l’année N pour obtenir une réduction d’impôt supérieure au montant investi à l’année N+1.
En savoir plus : Tout savoir sur le mécanisme du Girardin Industriel.
5. L’optimisation fiscale du dirigeant
Les chefs d’entreprise disposent de leviers spécifiques :
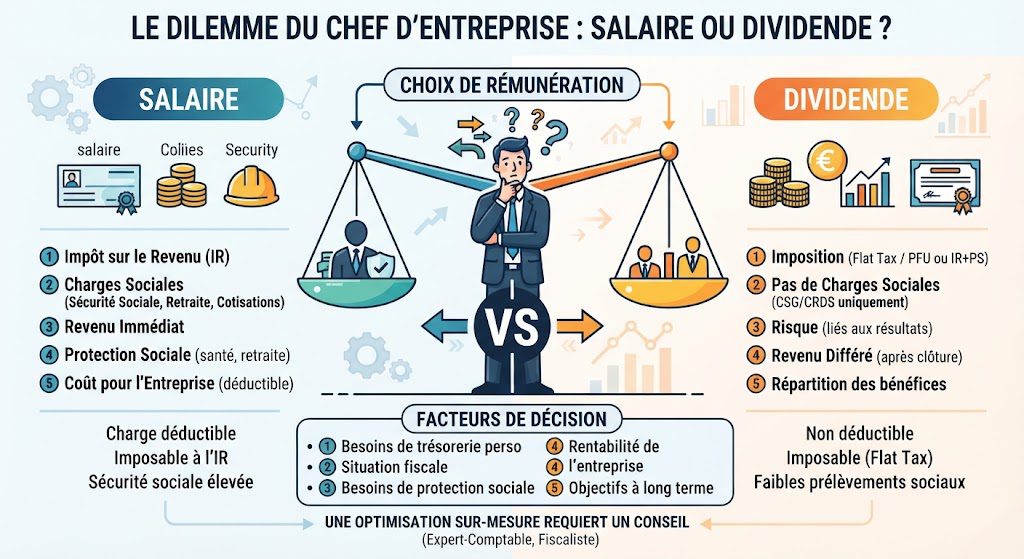
Arbitrage Rémunération vs Dividendes : Trouver le point d’équilibre optimal selon le statut social et la fiscalité personnelle.
👉 En savoir plus : Maintien de salaire ou dividendes : quel arbitrage fiscal ?.
Holding Patrimoniale : Bénéficiez des régimes de faveur (Mère-Fille, Intégration Fiscale) pour réinvestir la trésorerie sans frottement fiscal.
👉 En savoir plus : Créer une holding patrimoniale : avantages et structures.
FAQ
Quel est le montant maximal d’impôt qu’on peut réduire ?
Il n’y a pas de limite absolue, mais les niches fiscales classiques sont plafonnées à 10 000 €/an. Certains dispositifs (Déficit foncier, Girardin, Monuments Historiques) permettent d’aller bien au-delà.
Peut-on cumuler PER et LMNP ?
Oui, ces deux mécanismes sont parfaitement complémentaires : le PER réduit le revenu global immédiatement tandis que le LMNP neutralise l’impôt sur les revenus locatifs futurs.